Juan Massana (Mediolanum): Longevidad y ahorro, un binomio inseparable
Hablamos con Juan Massana, Responsable de Banco Mediolanum en Zona Noreste e Islas
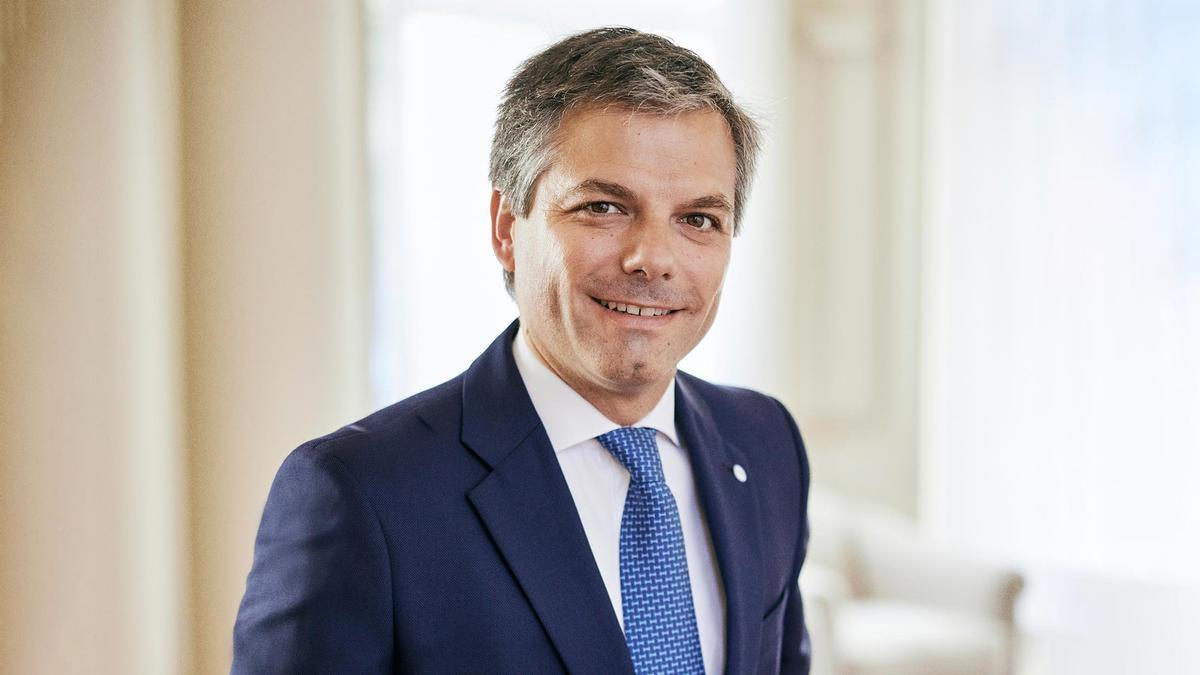
Juan Massana, Responsable de Banco Mediolanum en Zona Noreste e Islas.
 Añádenos en Google
 Por qué confiar en El Periódico Por qué confiar en El Periódico
La jubilación es una etapa de la que se habla mucho a lo largo de la vida. De jóvenes ya empezamos a pensar en los infinitos planes que nos gustaría llevar a cabo en esa etapa, pero pocas veces nos paramos a preguntarnos cuáles serán nuestras necesidades llegado el momento.
En la era de la longevidad (España es uno de los países con mayor esperanza de vida del mundo), de cara a la jubilación hay que acumular dinero para diferentes metas, principalmente ocio, cuidado personal y dependencia. El objetivo debería ser mantener el ritmo de vida y disfrutar durante los años de buena salud en la tercera edad, y asegurar los recursos económicos necesarios para cubrir los gastos que puedan surgir en la cuarta edad, como la asistencia para las actividades diarias o el traslado a una residencia para mayores. Y es que, la mayor longevidad eleva la probabilidad de sufrir el grado de dependencia más grave. Según un estudio de Instituto Santalucía y AFI, en 2030 el 5% de la población mayor de 65 años podría padecer gran dependencia.
En nuestro país se está produciendo lo que se denomina “la tormenta perfecta”: un aumento de la esperanza de vida, la llegada a la jubilación de la generación más numerosa, la del baby boom, y una caída en la tasa de natalidad. Estos tres acontecimientos provocan que nuestro sistema de pensiones se esté tensionando con rapidez.
Garantizar su actual generosidad será cada vez más difícil, lo que obliga a los ciudadanos a activar un plan para complementar la pensión con ahorro e inversiones privadas. Planificar la jubilación es una responsabilidad personal que no se puede delegar por completo en el Estado.
Este plan complementario no se puede dejar para los últimos años de vida laboral, sino que lo ideal es empezar a trazarlo cuanto antes. Si iniciamos nuestro ahorro a los 30 años, probablemente podremos destinar menos recursos y alcanzar un ahorro mayor que si aplazamos dicha decisión a los 50 años.
Y eso se debe al efecto del interés compuesto en el ahorro invertido, por el que se van acumulando las ganancias en el capital, haciendo que este pueda aumentar de forma exponencial con el paso del tiempo.
Para nosotros, como asesores financieros, es importante ayudar a las personas a entender esta necesidad y realizar una planificación financiera personalizada. Con la ayuda de un profesional, cada persona puede evaluar su situación y poner su dinero a trabajar en el vehículo de inversión más adecuado en función de sus características, su horizonte temporal y su perfil de riesgo. Y, sobre todo, recordemos que cuanto mayor sea el tiempo del que dispongamos, mayor será el potencial de revalorización a largo plazo.
- Martina (28 años) se fue a vivir a una aldea del siglo XVIII tras sufrir una depresión: 'Hay muchas identidades aquí. Está mi esencia, la esencia de la casa y la esencia de mi abuela
- Premios Emmy 2026: los mejores 'looks' de la alfombra roja, de Zendaya vestida de joya al oro líquido de Selena Gomez
- Jennifer (43 años) dejó por amor un despacho de abogados en Barcelona para ser profesora de pilates por los pueblos
- Arnau vive aislado en la montaña con 25 años: 'Ha llovido bastante estos días, ha hecho también mucha calor y mucho sol, por lo que seguramente tengamos bastantes cosas que cosechar
- Guerra de Irán, en directo
- Audiencias TV ayer | 'El Hormiguero' arrasa con la visita del presidente de Ceuta y 'El Intermedio' se dispara con Pedro Sánchez
- María Casado, emocionada en su regreso a Telecinco como invitada de 'Rueda la letra': 'Mi circunstancia se llama Daniela
- Las victorias de Márquez revalorizan Ducati ante una posible venta por parte de Audi