Jaime García y Jordi Marín Vives (Banco Mediolanum): Cuando ahorrar ya no basta
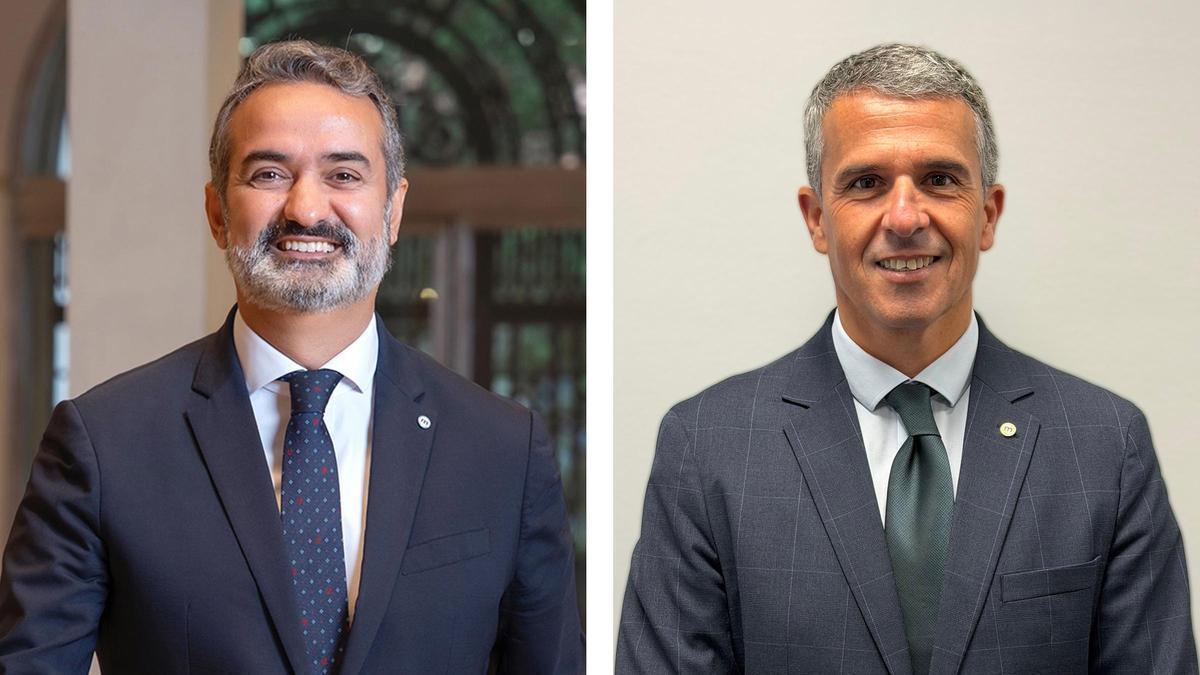
Jaime García y Jordi Marín Vives, Family Bankers de Banco Mediolanum.
 Añádenos en Google
 Por qué confiar en El Periódico Por qué confiar en El Periódico
Todos necesitamos una zona de confort en la que refugiarnos cuando nos rodea la incertidumbre. Para muchos ahorradores, ese espacio tiene forma de cuenta corriente: accesible y aparentemente segura. Una paradoja. Porque, en finanzas, esa sensación de seguridad no es real.
Es insuficiente. Y más hoy con lo que podríamos llamar “impuesto invisible”, la inflación, en torno al 5 %. Por eso se hace necesario contar con el acompañamiento de un experto que nos explique la importancia de invertir.
Solemos asociar el riesgo financiero a la acción. A invertir, a asumir volatilidad o a exponerse a los mercados. Pero existe otro mucho menos evidente: no hacer nada. En un entorno como el actual, la inacción puede convertirse en una de las decisiones más costosas para el patrimonio.
Ponemos un ejemplo numérico usando la calculadora del INE: 100 euros de septiembre de 2016 equivalían a 133,40 euros en septiembre de 2026. Para adquirir lo mismo, hoy se necesita un 33,4% más. Si ampliamos el periodo a 20 años, la diferencia alcanza el 53,6%. Ese es el verdadero riesgo: descubrir que, en 20 años, nuestros ahorros habrán perdido poder adquisitivo porque decidimos no hacer nada.
Según un informe de Inverco con datos del Banco de España, a cierre del primer semestre, el 32,5% de los activos financieros de las familias españolas seguía concentrado en herramientas que ahora no conservan la capacidad de compra: el efectivo, las cuentas corrientes y los depósitos. Solo el 14,3% estaba invertido en renta variable, que históricamente ha mostrado mayor potencial para superar la inflación a largo plazo.
Por eso, cuando invertimos para horizontes temporales amplios, merece la pena valorar si estamos usando las soluciones más adecuadas y entender que las herramientas para el corto plazo son útiles para atender necesidades inmediatas y que usarlas para preservar el capital implica un riesgo: no obtener la rentabilidad suficiente para compensar la inflación.
Y cuando queramos empezar a dársela habrá perdido poder adquisitivo y, quizá, ya no tengamos tiempo para recuperar lo perdido. Así, un factor que juega a favor del inversor, el tiempo, puede volverse en su contra.
Cada proyecto vital requiere una inversión apropiada a su plazo, y ahí el asesor financiero acompaña al inversor en la construcción de su cartera y en la adaptación de la estrategia a los horizontes y las circunstancias de la vida.
Así, el riesgo se difumina, con una planificación financiera entendida como un proceso continuo y el acompañamiento de un asesor que ayude a gestionar el patrimonio presente y el que se va creando para el futuro mediante el ahorro periódico.
- Ángel Fisac, profesor de FP de albañilería: 'Pregunté a mis 13 alumnos cuántos querían aprender el oficio y ninguno levantó la mano
- Jóvenes extutelados que llegan a la universidad: 'En la ESO las profesoras me decían que no me imaginara estudiando Bachillerato
- Joaquín Sabina (77 años), sobre su patrimonio: 'No me he aburguesado, pero tengo una buena casa, otra en Cádiz para pasar los meses de agosto, y he ganado dinero
- Colin Farrell confiesa qué ciudad de España le ha conquistado: 'Me pareció un lugar bellísimo y culturalmente muy rico
- ¿Habrá un nuevo apagón el 17 de noviembre? Esto es lo que hay detrás del rumor viral que resucitan 'Los Simpson
- La Guardia Civil sitúa en Manresa a 'El Ruso', el fugitivo acusado de disparar contra una menor y matar a un policía en Oviedo
- Laura, 31 años, sobre emigrar: 'En Reino Unido, el trabajo de una persona lo hace uno; en España, uno hace el trabajo de tres
- Carolina Marrero, electricista: 'Hay instalaciones que siguen funcionando de milagro y que no se han quemado porque no ha tenido que pasar nada más