Tipos de interés
Josep Soler (EFPA): “Cada vez vemos más cerca no solo una subida de tipos, sino probablemente dos”
El experto vincula el euríbor cerca del 3% al repunte de la inflación y a la política del BCE
El precio del euríbor hoy, 2 de septiembre: la subida imparable del índice se prolonga un día más
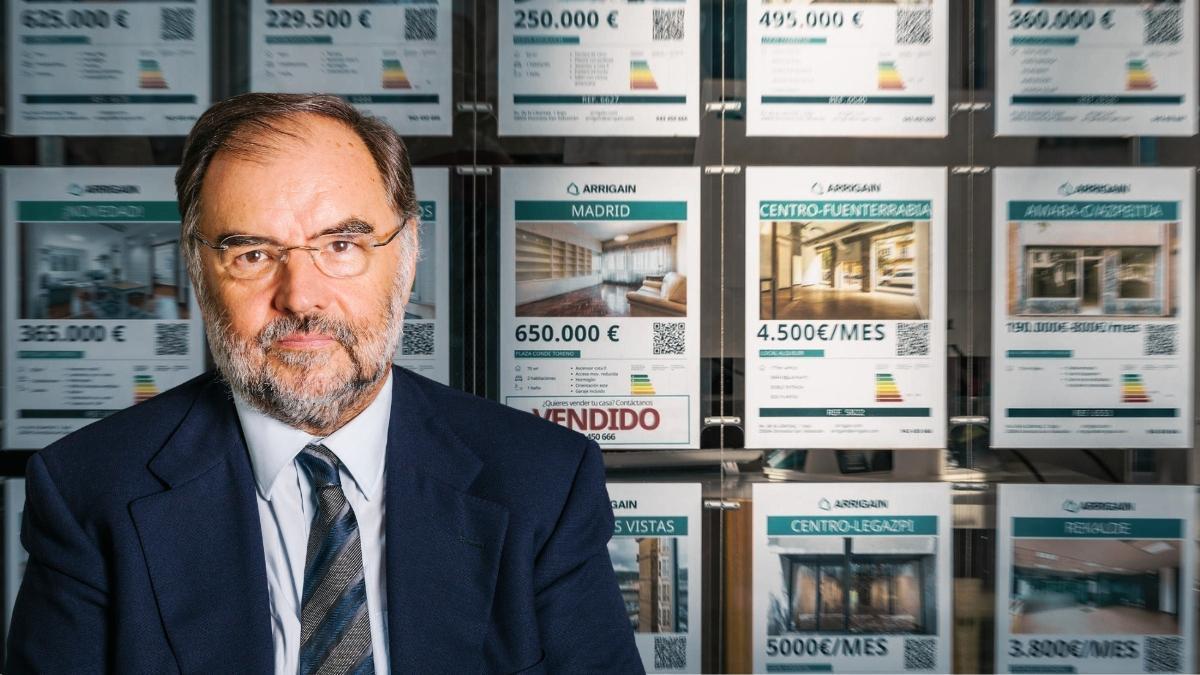
Josep Soler, fundador y consejero ejecutivo de la Asociación Europea de Asesores y Planificadores Financieros (EFPA) España, considera que el euríbor roza el 3% "ante la expectativa de más subidas de tipos y de mayor intensidad por parte del BCE antes de final de año" / CEDIDA
 Añádenos en Google

 Por qué confiar en El Periódico
El euríbor ha vuelto a acercarse al 3%, un nivel que no alcanzaba desde hace cerca de dos años y que amenaza con volver a encarecer las cuotas de millones de hipotecados con préstamos a tipo variable.
Para Josep Soler, fundador y consejero ejecutivo de la Asociación Europea de Asesores y Planificadores Financieros (EFPA) España, el movimiento del indicador refleja un cambio en las expectativas de los mercados sobre las próximas decisiones del Banco Central Europeo (BCE).
"Cada vez vemos más cerca no solo una subida de tipos antes de final de año, sino probablemente dos, o una subida de 50 puntos básicos en lugar de 25"
El euríbor cerró agosto con una media cercana al 2,95%, frente al 2,855% registrado en julio, y alcanzó durante algunos días del mes la barrera del 3%. Se trata de su nivel más elevado desde septiembre de 2024.
La inflación cambia el escenario
Según Soler, el euríbor anticipa lo que los mercados esperan que haga el BCE con sus tipos oficiales.
"La evolución del euríbor hasta niveles del 3% refleja un cambio de expectativas que tiene su origen, principalmente, en la inflación"
El experto apunta especialmente al encarecimiento de la energía y a las tensiones geopolíticas, con los nuevos ataques en Irán, que podrían terminar trasladándose al conjunto de la economía.
Los últimos datos publicados para la eurozona muestran precisamente un nuevo repunte de la inflación. El índice armonizado de precios alcanzó el 3,3% en agosto, frente al 2,9% de julio, impulsado principalmente por el incremento de los costes energéticos. La inflación subyacente, sin embargo, descendió hasta el 2,4%.
Esta evolución ha reforzado las expectativas del mercado sobre una nueva subida de tipos por parte del BCE, aunque la institución mantiene que sus decisiones dependerán de la evolución de los datos económicos.
Más presión sobre las familias
Las primeras consecuencias de este escenario se perciben directamente en las hipotecas variables. “Quienes afronten una revisión de una hipoteca variable lo harán a tipos superiores a los que tenían hace 12 meses”, señala Soler, que advierte de que las nuevas operaciones también parten ya de unas condiciones de financiación más exigentes.
El impacto, sin embargo, puede ir más allá de la vivienda. El experto anticipa un posible aumento del coste de los préstamos al consumo y de la financiación empresarial.
El contexto coincide, además, con un crecimiento del crédito a los hogares. Según los últimos datos divulgados por el Banco de España, y publicados por este periódico, el saldo vivo del crédito a las familias alcanzó los 723.867 millones de euros en julio, un 3% más que un año antes. Las hipotecas sumaban 530.431 millones y los préstamos al consumo crecían más de un 11% interanual.
Para Soler, mientras persista la presión sobre los precios, el riesgo seguirá siendo el mismo: tipos de interés más altos y unas condiciones financieras más exigentes para familias y empresas.
Suscríbete para seguir leyendo
- Junts enfría las expectativas sobre la aplicación de la amnistía y el regreso de Puigdemont: 'No especularemos; queremos ver las sentencias
- El Mundo Today | Miles de turistas vienen a Barcelona a sacarse fotos sujetando el informe PISA
- Xavi Espart me agota, por Lluís Carrasco
- Ferran Torres sigue en éxtasis da el primer triunfo al PSG en la Ligue 1
- La socialdemócrata Andersson gana las elecciones suecas, según las proyecciones de voto
- Barcelona sólo logra cobrar un 23% del importe de las sanciones por las Zonas de Bajas Emisiones
- Montse Cespedosa, asesora financiera, sobre el ingreso neto a la hora de conceder una hipoteca: 'Da igual las pagas que tengas
- El gran parque de atracciones de 'Madring City' supera todas las previsiones