LAS ACTAS DE LA REUNIÓN
El BCE debatió sobre subir los tipos en julio, pero finalmente optó por la pausa
Las actas de la reunión del organismo muestran que el ala dura sugirió subir los tipos, debido a que los actuales "no estaban restringiendo la economía", aunque finalmente se optó por la cautela y por reevaluar la situación a la vuelta del verano
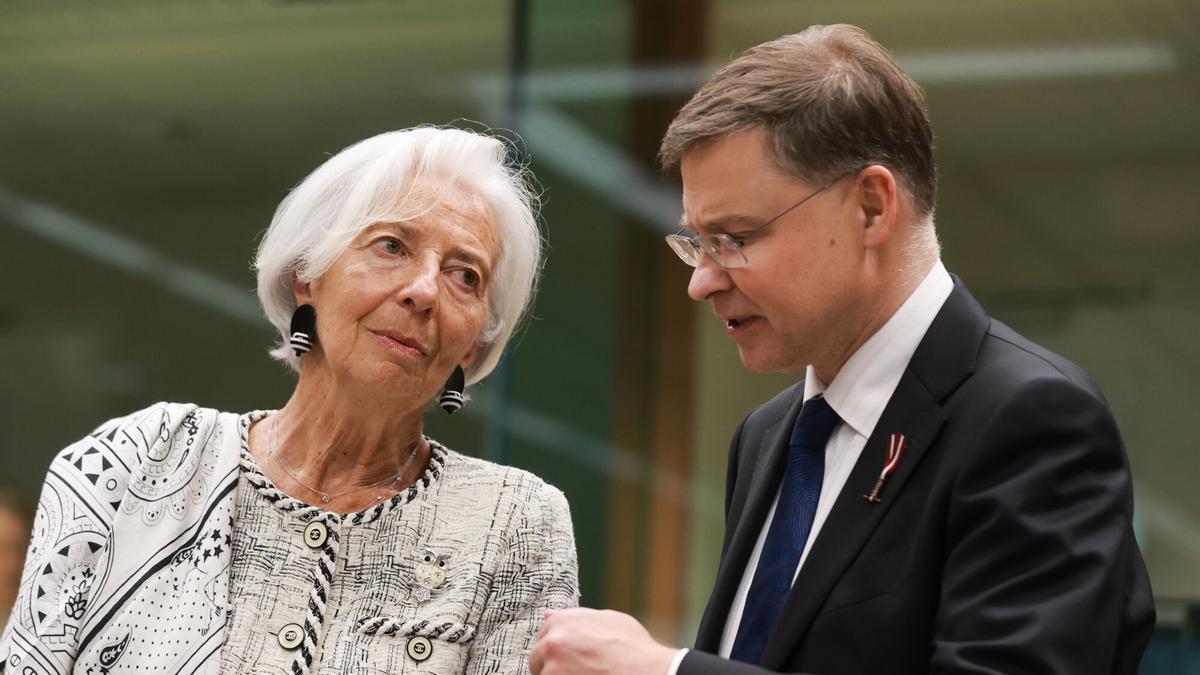
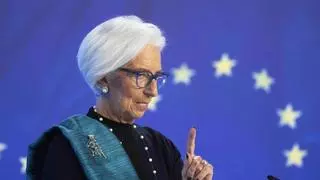
BRUSSELS (Belgium), 04/05/2026.- European Commissioner for Economy and Productivity, Implementation and Simplification Valdis Dombrovskis and European Central Bank (ECB) President Christine Lagarde (L) arrive ahead of a Eurogroup meeting in Brussels, Belgium, 04 May 2026. Finance ministers are due to discuss the euro area economic outlook, fiscal coordination and ongoing work to strengthen competitiveness and financial stability, according to the Eurogroup agenda. (Bélgica, Bruselas) EFE/EPA/OLIVIER HOSLET / OLIVIER HOSLET / EFE
 Añádenos en Google

 Por qué confiar en El Periódico
El Banco Central Europeo (BCE) trabaja con las señales cada vez más ambiguas que muestran los datos macroeconómicos y el contexto geopolítico. Existe cada vez una división mayor en el seno de la institución con sede en Fráncfort, pues la complejidad de la coyuntura económica que atraviesa Europa ofrece demasiada inseguridad.
Así lo demuestran las actas de la reunión que mantuvieron Christine Lagarde y sus colegas el pasado 23 de julio, cuando la institución decidió pausar el precio del dinero por segunda vez consecutiva, al observar que las perspectivas para los precios de la energía, aunque muy volátiles, se situaban en un nivel próximo al del escenario de referencia de sus proyecciones. Sin embargo, el resumen de la reunión muestra que el ala más dura del BCE se mostró a favor de subir los tipos, tratando de frenar el efecto de la guerra de Irán antes de haberse materializado por completo.
El ala dura pide subir tipos
Según el texto, divulgado hoy por el organismo, algunos miembros "no se habrían opuesto a elevar los tipos de interés en aquella reunión", además de ver baja la probabilidad de que una nueva subida no terminase siendo necesaria. Habiéndose acordado ya la pausa, el Consejo insistió en una idea fundamental: pese a la decisión de no mover las cifras, aquello no significaba el fin de un ciclo, sino una mera estasis antes de reevaluar la situación.
Isabel Schnabel, representante alemana en el Comité Ejecutivo del BCE, es conocida como la principal 'halcón' del organismo. Así lo demostró esta misma semana en declaraciones a Bloomberg, cuando defendió que el BCE debe subir los tipos de interés en su próxima reunión. "Con el tipo de interés oficial actual, es improbable que la inflación vuelva al objetivo a medio plazo, por lo que será necesario un mayor ajuste", dejó claro.
Volviendo a la reunión, los halcones del BCE, encabezados por Schnabel, argumentaron que los tipos en el 2,25%, elevados en mayo por el organismo, ni siquiera estaban llegando a tener efecto en la economía. La línea dura del comité argumentó que los tipos deberían entrar en un terreno "ligeramente restrictivo", puesto que los actuales "no estaban restringiendo la economía". Como evidencia, señalaron la aceleración del crédito que suministraron los bancos a las empresas y hogares.
La cautela se impone
Por su parte, los partidarios de mantener los tipos intactos, que finalmente lograron imponer su visión, argumentaron que el incremento de la inflación se debió casi enteramente a la evolución del suministro energético, sin que la demanda agregada ni la política fiscal contribuyeran. "Por tanto, se argumentó que una subida de los tipos de interés no abordaría la causa subyacente del aumento", sostienen las actas.
"Había algunos indicios de que actuar antes podía, en ocasiones, resultar menos costoso y reducir el riesgo de quedarse rezagado. Sin embargo, en las circunstancias actuales —una situación frágil, aunque no aguda, con la economía cercana a las perspectivas de referencia de junio—, la línea de actuación más prudente consistía en avanzar con cautela teniendo en cuenta el valor de opción que supone esperar a ver cómo evoluciona la situación durante el verano antes de considerar nuevas medidas de política monetaria", concluye el documento, ejemplificando a la perfección la visión del ala más conservadora.
Otra de las más importantes conclusiones que se extraen de los intercambios de los miembros del BCE es que un nuevo tema de conversación se ha instalado en las reuniones: la Inteligencia Artificial. Según el sumario, el organismo cree que gran parte de la resiliencia de la economía global —la razón por la que el descalabro provocado por la guerra de Irán había sido menor de lo esperado— se debía "al auge de la IA, que estaba actuando como shock positivo de demanda global e impulsando la inversión y el comercio”.
IA y empleo, una nueva variable
A ojos del BCE, la irrupción de la IA en las empresas podría contribuir a limitar los efectos de segunda ronda de la inflación, aunque por una vía poco favorable para los trabajadores. Las actas plantean que “el gasto en IA podría sustituir trabajo por capital, lo que podría reducir el poder de negociación de los trabajadores y, por tanto, limitar los efectos de segunda ronda”. La lógica es que, si la IA reduce la capacidad de los trabajadores para exigir mayores salarios en respuesta a la inflación, disminuye el riesgo de que el encarecimiento inicial de la energía o de otros costes acabe trasladándose a salarios y después vuelva a alimentar los precios.
Suscríbete para seguir leyendo
- El juez Peinado se abre a retrasar la audiencia con Begoña Gómez tras reconocer que mañana se va de vacaciones
- Última hora de la alerta por lluvias y la cancelación de clases, en directo | Previsión del Meteocat, ES-Alert y comarcas afectadas por el Inuncat
- Qué hay que hacer para sintonizar La Séptima en la televisión desde el próximo 5 de noviembre
- Marc (25 años) lleva 70 días viviendo en una tienda de campaña en el bosque: 'Cuando vives en un entorno natural ni siquiera te das cuenta pero empiezas a encontrarte mucho mejor
- Juan Leo, jubilado con una pensión de 1.600 euros: 'He cotizado 45 años para recibir la jubilación y hay jóvenes que cobran más que yo
- El Rey examina con Robles y la cúpula militar la situación en Ceuta en plena polémica por la gestión del Gobierno
- Marius irá al funeral de Harald V con tobillera telemática: el tribunal prorroga el arresto domiciliario cuatro semanas más
- Audiencias TV ayer | 'Pasapalabra' arrasa con un 17,8% y 'Rueda la letra' se estrena como tercera opción, por debajo de Sonsoles y La 1