Crónica de la Bolsa
El Ibex 35 se descuelga de los 20.000 puntos en vísperas del discurso de Warsh en Jackson Hole
Los parqués europeos viven una jornada de caídas generalizadas y Wall Street registra subidas al calor de Nvidia
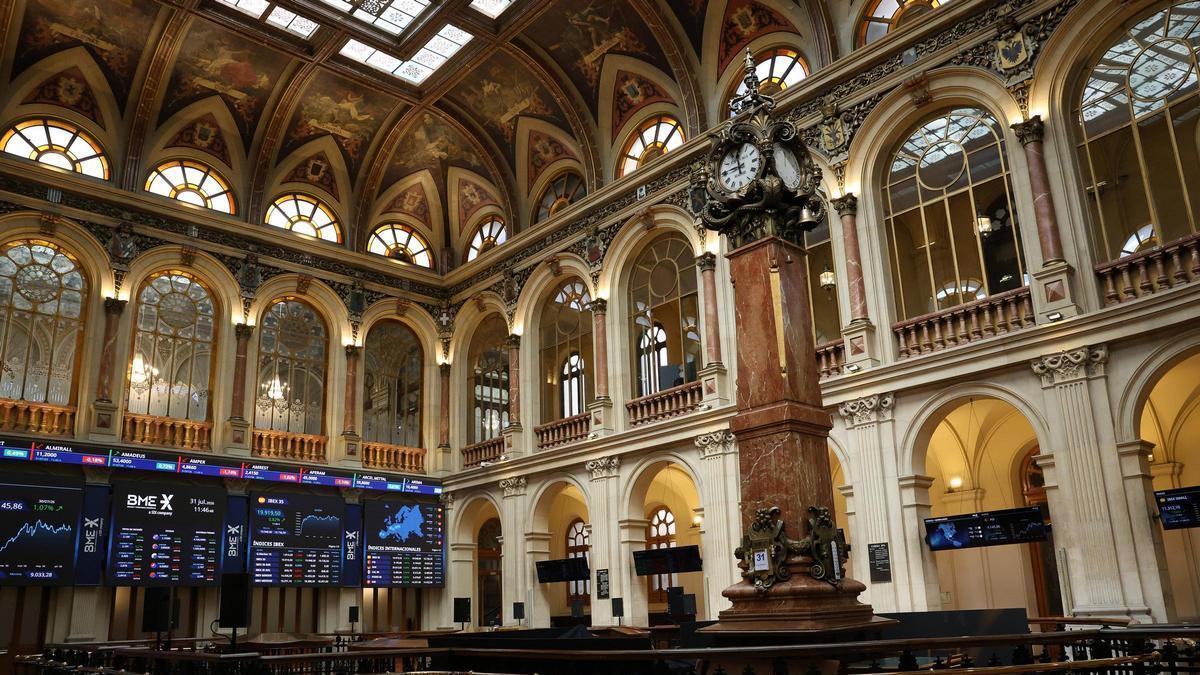
Paneles del Ibex en el Palacio de la Bolsa de Madrid. / Marta Fernández - Europa Press
 Añádenos en Google
 Por qué confiar en El Periódico
Sesión bajista para los parqués europeos. El Ibex 35 ha vuelto a los números rojos este jueves con una caída del 1% y pierde la cota de los 20.000 puntos que conquistó a mediados de agosto. Aunque las cuentas de Nvidia han sido capaces de apuntalar a los índices en Wall Street, el furor bursátil no ha cruzado el Atlántico. Las Bolsas europeas han acelerado las ventas en vísperas de la intervención del presidente de la Reserva Federal, Kevin Warsh, en Wyoming (Estados Unidos).
Los resultados de Nvidia, conocidos ayer tras el cierre de las bolsas europeas, han servido para alejar, al menos por ahora, los temores de que el crecimiento de la inteligencia artificial haya tocado techo. La compañía, la más valiosa del mundo, volvió a superar las previsiones del mercado y anunció además una previsión de crecimiento de sus ingresos del 70% para el ejercicio fiscal 2028, muy por encima de lo que esperaba el consenso de analistas.
El fabricante de chips obtuvo un beneficio neto de 59.688 millones de dólares (51.156 millones de euros) en su segundo trimestre fiscal, entre mayo y julio, un 126% más que un año antes. Sus ingresos alcanzaron los 96.221 millones de dólares (82.467 millones de euros), un 106% más interanual y un 18% por encima de los registrados en el trimestre anterior.
La compañía prevé además facturar 108.000 millones de dólares en el tercer trimestre fiscal, con un margen bruto del 74%. Nvidia tampoco ha incluido en sus previsiones ingresos procedentes de centros de datos en China, en un contexto marcado por las restricciones estadounidenses a la exportación de chips avanzados al país asiático.
La reacción positiva de los títulos de Nvidia, que avanzaron cerca de un 5% en las operaciones posteriores al cierre de Wall Street, ha vuelto a poner el foco sobre el sector tecnológico y sobre la capacidad de la inteligencia artificial para mantener el fuerte ritmo de inversión de los últimos años.
Jackson Hole, a la vista
Más allá de Nvidia, los inversores tienen la mirada puesta en Jackson Hole, donde arranca este jueves la reunión anual de bancos centrales y que tendrá mañana viernes su principal cita con la intervención de Kevin Warsh.
El presidente de la Fed debuta como anfitrión en este encuentro, que se celebra desde 1982 durante el último fin de semana de agosto en esta estación de montaña estadounidense. En esta edición, el mercado estará especialmente pendiente de sus palabras por las dudas sobre la evolución de los tipos de interés y por las recientes turbulencias en el mercado de deuda estadounidense.
Los inversores esperan que Warsh ofrezca alguna pista sobre el rumbo de la política monetaria de la Fed y sobre su valoración del repunte de las rentabilidades de la deuda estadounidense, después de que la deuda del país haya superado la barrera histórica de los 40 billones de dólares (34,3 billones de euros).
La jornada estará marcada también por la evolución de la situación en Oriente Próximo, después de la ofensiva económica lanzada por Estados Unidos contra Irán y del acuerdo entre Teherán y Omán para avanzar hacia una reapertura segura del estrecho de Ormuz.
El plan contempla la creación de un corredor marítimo conjunto y temporal a través del estrecho, así como un proyecto de desminado. Irán, no obstante, ha subrayado que el acuerdo no implica una apertura inmediata del estratégico paso, que queda condicionada al cumplimiento de las condiciones impuestas por Teherán.
En este contexto, el petróleo Brent, de referencia en Europa, baja un 1,6% en la apertura de las bolsas europeas, hasta los 86,4 dólares por barril. El West Texas Intermediate (WTI), de referencia en Estados Unidos, retrocede un 1,7%, hasta los 80,7 dólares.
En el frente macroeconómico, la jornada contará con pocas referencias en Europa. En Estados Unidos se conocerán las peticiones semanales de subsidios por desempleo.
En el ámbito empresarial, Logista abonará este jueves un dividendo a cuenta del ejercicio 2026 de 77 millones de euros, equivalente a 0,58 euros por acción y un 3,6% superior al pagado un año antes. La compañía mantiene su compromiso de distribuir un dividendo total por acción de al menos 2,09 euros brutos durante el ejercicio, la misma cuantía abonada en 2024 y 2025.
Solaria lidera las subidas
El valor más alcista en el último tramo de la sesión ha sido Solaria, con un alza del 3,42%, seguido de Amadeus (+1,55%) y Rovi (+1,23%). Las más perjudicadas por el tono bajista este jueves han sido Aena (-2,61%), Merlin (-2,51%) y Repsol (-1,86%).
En el resto de grandes plazas europeas predominaban los descensos, salvo en Fráncfort, que avanzaba un 0,1%. Londres caía cerca de un 0,5%, París retrocedía un 0,1% y Milán bajaba menos de una décima.
En el mercado de divisas, el euro avanzaba frente al dólar y se intercambiaba a 1,1655 dólares. En el mercado de deuda, la rentabilidad del bono español a diez años se moderaba hasta el 3,671%.
Suscríbete para seguir leyendo
- La prensa de Marruecos minimiza las manifestaciones por Ceuta en España y subraya que el Gobierno de Sánchez exculpa a Rabat del asalto
- Si tienes 5.000 euros ahorrados, estos son los bancos que ya pagan hasta un 5% por tu dinero en España
- Paula Nuévalos (27 años), agricultora: 'A ti te gusta estar de vacaciones en un sitio tranquilo, pero no te gusta el pueblo
- Los jóvenes de entre 23 y 29 años que vivan con sus padres podrán recibir esta ayuda de 700 euros
- Ceuta, en directo | Última hora del informe de la policía y las manifestaciones de hoy, 2 de septiembre, Día de Ceuta
- El juez Pedraz pide al chófer de la empresaria que dijo llevar dinero a Ferraz los 'whatsapp' que pueden incriminar a la abogada de Koldo
- La manifestación por Ceuta reúne miles de personas en Barcelona en medio de un clima de tensión
- Los Mossos creen que el autor de la puñalada mortal en Manresa sabía lo que hacía